BI Rate dan Keberanian Pro-Stabilitas
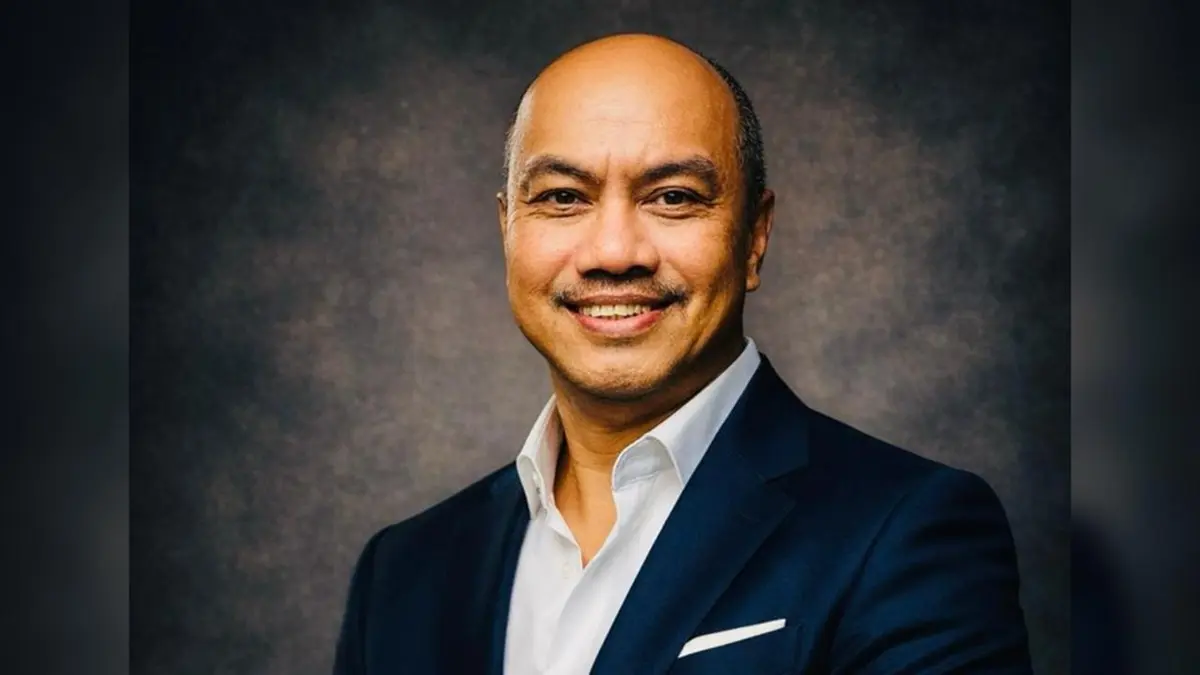
Perdana Wahyu Santosa, Profesor Ekonomi, Dekan FEB Universitas YARSI dan Direktur Riset GREAT Institute. (dok. Pribadi)
Oleh: Perdana Wahyu Santosa *)
Rupiah tidak meminta simpati, melainkan hanya meminta kebijakan yang konsisten. Ketika Bank Indonesia kembali menaikkan BI Rate hingga 5,75 persen pada 18 Juni 2026, sebagian pelaku pasar terkejut dan segera menghitung dampaknya terhadap kredit, saham, obligasi, serta cicilan. Itu wajar, karena suku bunga yang naik memang tidak pernah terasa ringan. Namun, dalam keadaan rupiah tertekan oleh dolar kuat, gejolak energi, dan keluarnya modal portofolio, pertanyaan yang lebih jujur bukan lagi apakah kenaikan bunga menyakitkan.
Pertanyaannya: berapa biaya yang harus ditanggung negara jika bank sentral terlambat bertindak?
Kita perlu membaca langkah-langkah BI secara proporsional. Kenaikan suku bunga bukan merupakan tanda bahwa pemerintah dan bank sentral kehilangan kendali. Justru sebaliknya, itu sinyal bahwa otoritas tidak membiarkan pasar berjalan sendiri. Dalam ekonomi terbuka seperti Indonesia, kurs rupiah bergerak bukan hanya oleh ekspor-impor, tetapi juga oleh persepsi investor, imbal hasil global, harga minyak, geopolitik, serta keyakinan terhadap disiplin fiskal. Ketika semua faktor itu bergerak bersamaan, kebijakan moneter harus lebih sigap daripada biasanya.
Tentu, suku bunga bukan obat untuk semua penyakit. BI Rate tidak bisa langsung menambah ekspor, membangun pabrik, memperbaiki logistik, atau membuat devisa hasil ekspor lebih lama tinggal di dalam negeri. Namun, BI Rate dapat membeli waktu yang berharga: waktu untuk menenangkan ekspektasi, menahan tekanan inflasi impor, dan mencegah pelemahan rupiah menjadi kepanikan. Dalam krisis kepercayaan, waktu sering kali lebih mahal daripada bunga.
Ada alasan kuat mengapa BI mengambil posisi pro-stabilitas. Rupiah yang melemah tajam tidak berhenti di meja transaksi valuta asing. Ia memasukkan harga bahan baku impor, obat-obatan, energi, mesin, pupuk, makanan, biaya logistik, hingga biaya pendidikan di luar negeri.
Bagi rumah tangga, kurs lemah muncul sebagai kenaikan harga kecil yang berulang. Bagi dunia usaha, ia hadir sebagai margin yang menipis dan kebutuhan lindung nilai yang semakin mahal. Menjaga rupiah, pada akhirnya, bukan hanya menjaga investor; ia juga menjaga daya beli masyarakat.
Namun, dukungan terhadap langkah BI tidak boleh berubah menjadi pemujaan terhadap bunga tinggi. Di sinilah nuansanya penting. Kenaikan BI Rate memang diperlukan ketika rupiah bergerak terlalu liar, tetapi tidak boleh menjadi satu-satunya strategi.
Bunga yang terlalu tinggi dapat menekan kredit, memperlambat investasi, menurunkan valuasi saham, dan meningkatkan biaya utang pemerintah. UMKM yang membutuhkan modal kerja, keluarga yang ingin mengambil KPR, dan perusahaan yang merencanakan ekspansi akan ikut merasakan dampaknya. Stabilitas penting, tetapi stabilitas yang membunuh denyut ekonomi juga bukan tujuan.
Tags
Jangan sampai ketinggalan berita hari ini!
Jadilah yang pertama tahu. Gabung channel kami sekarang!
Artikel Terkait
Naik 100 Basis Poin dalam Sebulan, Rekap Kenaikan BI Rate Bertahap hingga 5,75 Persen
Sabtu, 20 Juni 2026 | 00.08 WIB
Ditopang Konsumsi Masyarakat, BI Optimistis Pertumbuhan Ekonomi Terjaga Meskipun BI-Rate Naik
Jumat, 19 Juni 2026 | 00.35 WIB
Indef: Kenaikan BI-Rate jadi 5,75 Persen Sinyal Kuat Tekanan ke Rupiah Masih Tinggi
Kamis, 18 Juni 2026 | 23.56 WIB
Terpopuler
Prediksi Skor Armenia vs Latvia di Liga Nations UEFA: Sarkanbaltsarkanie Paksa Tuan Rumah Imbang
Prediksi Skor Montenegro vs Siprus di Liga Nations UEFA: Duel Sengit Rawan Imbang di Pod Goricom
Prediksi Skor Polandia vs Bosnia-Herzegovina di Liga Nations UEFA: Zmajevi Siap Kejutkan Tuan Rumah
Guruh Soekarnoputra Meninggal, Ini Daftar Anak Soekarno yang Masih Hidup dan Sudah Tiada
Guruh Soekarnoputra dalam Kondisi Kritis, Dirawat Intensif di RS Siloam Semanggi
Bikin Geger Lagi, 244 Siswa Hingga Guru di Batang Tumbang Usai Santap MBG
Prediksi Skor Georgia vs Irlandia Utara di Liga Nations UEFA: Jvarosnebi Pesta Gol di Kandang
Prediksi Skor Slovakia vs Moldova di Liga Nations UEFA: Sokoli Borong Gol di Futbal Tatran Aréna
Prediksi Skor Bangladesh vs Malaysia di FIFA ASEAN Cup 2026: Harimau Malaya Curi Kemenangan
Prediksi Skor Albania vs Belarus di Liga Nations UEFA: Kuq e Zinjtë Menang Tipis Hadapi Tim Tamu
Jawa PosTelah diverifikasi oleh Dewan PersSertifikat Nomor 1055/DP-Verifikasi/K/XII/2022
- Awarding
- Nasional
- Surabaya Raya
- Sepak Bola Indonesia
- Sepak Bola Dunia
- Ekonomi
- Oto Dan Tekno
- Arsitektur Dan Desain
- Kabinet Merah Putih
- Features
- Jabodetabek
- Humaniora
- Hobi & Kesenangan
- Sports
- Infrastruktur
- Zodiak
- Kepribadian
- Berita Daerah
- Entertainment
- Lifestyle
- Internasional
- Kesehatan
- Opini
- Sisi Lain
- Ternyata Hoax
- Minggu
- Art Space
- Parenting
- Kuliner
- Karir
Download Aplikasi JawaPos.com